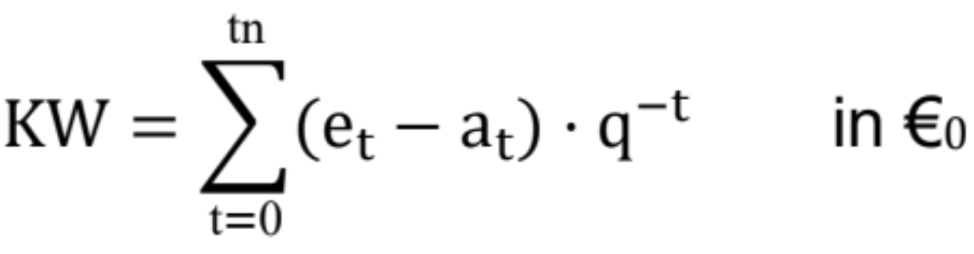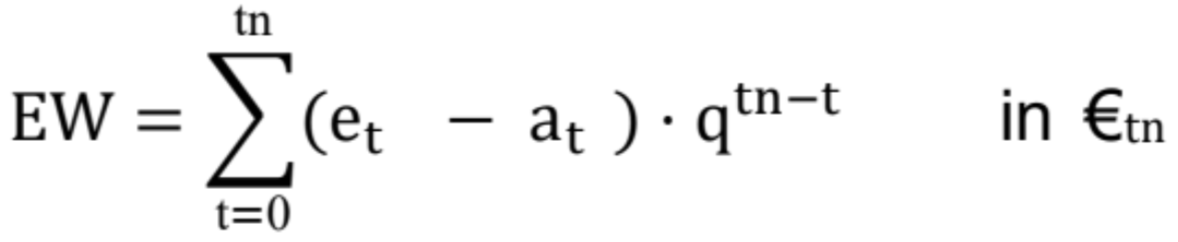Dynamische Investitionsrechnung: Kapital- und Endwerte

Prof. Dr. Peter Hoberg
Mit Investitionsrechnungen will ein Unternehmen oder auch eine Privatperson ermitteln, ob eine Handlungsmöglichkeit (Projekt, Alternative, Investition usw.) vorteilhaft ist. Die Verfahren der Investitionsrechnung werden üblicherweise in statische und dynamische Verfahren eingeteilt.

Die Grundlagen, Verfahren, Probleme und Verbesserungsmöglichkeiten der statischen Rechnung finden sich in den folgenden Beiträgen:

Aufgrund der zahlreichen Kritikpunkte wird immer mehr der Einsatz der dynamischen Verfahren empfohlen, die zwar etwas arbeitsaufwändiger sind, aber auch viele Probleme lösen. Die Grundlagen finden sich im Beitrag "Grundlagen des dynamischen Investitionsrechnung".

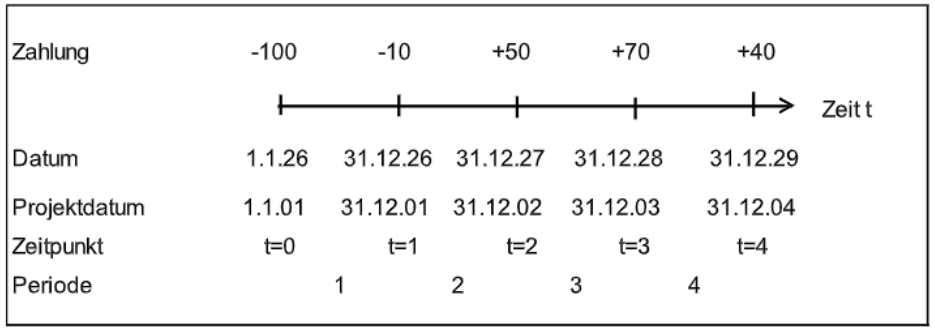
Als Ergebnis der in dem Beitrag beschriebenen Vorarbeiten (insb. der intraperiodischen Verzinsung) liegt eine modifizierte Zahlungsreihe vor, welche die folgende zeitliche Struktur aufweist:

Zahlungsstrom entsprechend dem Zeitkonzept.png
Abb. 1: Zahlungsstrom entsprechend dem Zeitkonzept

Es sei wegen der Wichtigkeit wiederholt darauf hingewiesen, dass die Zahlungen und Zahlungsänderungen (jeweils im Vergleich zur Nullalternative) immer nur für ein Szenario gelten. Daher müssen in weiteren Schritten auch andere wichtige Szenarien beachtet werden.

Da die Zahlungen an unterschiedlichen Zeitpunkten anfallen (im Beispiel der Abb. 1 von t = 0 bis t = tn = 4), können sie nicht direkt verglichen werden. Es müssen einheitliche Vergleichszeitpunkte bestimmt werden. Die erste Möglichkeit besteht im Kapitalwertkriterium, welches wie das Endwertkriterium zu den absoluten Verfahren (im Unterschied zu den relativen = Kapitalrenditen) gehört.

Kapitalwerte

Der Entscheidungsträger kann vorgeben, zu welchem Zeitpunkt der Vergleich durchgeführt werden soll. Die einzige Vorgabe, die er einhalten muss, ist die, dass es sich um einen einheitlichen Vergleichszeitpunkt für alle Handlungsmöglichkeiten und alle Szenarien handeln muss.

Er kann somit im ersten Schritt jeden Vergleichszeitpunkt wählen, also auch den Startzeitpunkt oder den Endzeitpunkt der Handlungsmöglichkeit oder sogar die Jahrtausendwende oder den 22.2.2222. Solange einheitliche Zins- und Steuersätze gelten und kein Kapitalmangel vorliegt, ergibt sich immer die gleiche Vorteilhaftigkeitsreihenfolge.

Allerdings ist der Arbeitsaufwand bei ungewöhnlichen Vergleichszeitpunkten zu berücksichtigen, wozu dann teilweise noch Schwierigkeiten bei der Interpretierbarkeit der Ergebnisse kommen. Insofern wird neben dem Endzeitpunkt der Investition meistens nur noch der Startzeitpunkt als Alternative betrachtet (Kapitalwertkriterium).

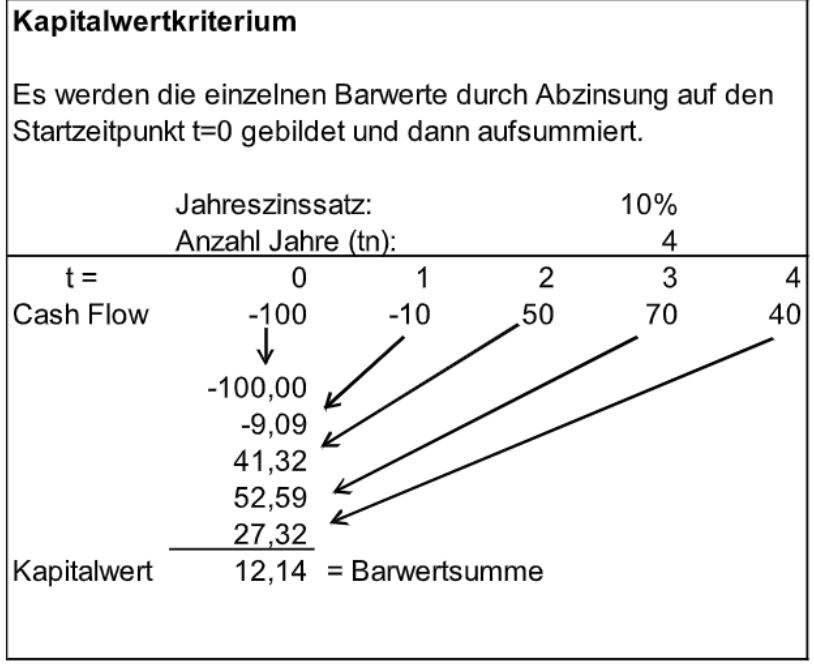
Das Kapitalwertkriterium wird in der Praxis und auch in der Theorie intensiv eingesetzt, so dass es als erstes vorgestellt wird. Da bei der Kapitalwertmethode der Startzeitpunkt (t = 0) der Vergleichszeitpunkt ist, müssen alle Zahlungen und Zahlungsänderungen auf diesen Zeitpunkt abgezinst werden, was die folgende Abb. 2 für den oben aufgeführten Zahlungsstrom zeigt:

Kapitalwertkriterium.png
Abb. 2: Kapitalwertberechnung für den Zahlungsstrom

Die Anfangsauszahlung von – 100 T€0 kommt bereits zum Vergleichszeitpunkt in t = 0, so dass eine Abzinsung nicht notwendig ist. Die Währungseinheiten tragen zur höheren Präzision einen Zeitindex (vgl. zu dieser erweiterten Schreibweise Hoberg (2018), S. 468 ff.).

Der Überschuss von – 10 T€1 zum Zeitpunkt t = 1 fällt ein Jahr später an, so dass eine einjährige Abzinsung (Division durch 1 + Jahreszinssatz) erfolgen muss (Barwertbildung). Es ergibt sich für t = 0 ein Barwert von – 10/1,1 = – 9,09 T€0 (siehe auch Abb. 2). Die Abzinsungen werden auch für die weiteren Zahlungen vorgenommen.

Die letzte Zahlung in t = tn = 4 muss über 4 Perioden abgezinst werden: 40 T€4 / (1,14 T€4 / T€0) = 27,32 T€0. Dann können die einzelnen Barwerte zum Kapitalwert addiert werden, was einen positiven Wert von 12,14 T€0 ergibt. Die einzelnen Rechenoperationen sollen auch in der folgenden Abbildung mit dem Ausweis der individuellen und kumulierten Barwerte deutlich gemacht werden. Das Ergebnis ist natürlich identisch:

Kalkulationszinssatz 10 % p.a.
Zeitpunkte t = 0 1 2 3 4
  Einheit          
Zahlungsstrom T€t –100,0 –10,0 50,0 70,0 40,0
Barwerte T€0 –100,0 –9,1 41,3 52,6 27,3
kumuliert T€0 –100,0 –109,1 –67,8 –15,2 12,1
Kapitalwert (= Barwertsumme): 12,1 T€0
Abb. 3: Kapitalwertermittlung für die Beispielsdaten

In der letzten Zeile sind auch die kumulierten Barwerte angegeben. Sie zeigen, dass erst nach gut 3,5 Jahren positive Werte erreicht werden. Und erst dann ist die Handlungsmöglichkeit für das betrachtete Szenario vorteilhaft. Formelmäßig ergibt sich der Kapitalwert wie folgt (vgl. z. B. Götze, S. 78 ff. oder Varnholt/Hoberg/Wilms/Lebefromm, S. 59 ff.):

Formel Kapitalwert.png

KW
Kapitalwert zum Zeitpunkt t = 0 in €0
et
Einzahlungen zum Zeitpunkt t in €t
at
Auszahlungen zum Zeitpunkt t in €t
q Jahreszinsfaktor = 1 + i
i Jahreszinssatz
t Zeitindex, t = 0…tn

Die Anwendung der Kapitalwertformel führt selbstverständlich zu den gleichen Ergebnissen wie in den obigen Abbildungen. Für die endgültige Entscheidung über die Vorteilhaftigkeit einer Handlungsmöglichkeit ist es nun wichtig, auch alternative Zahlungsströme aus anderen Szenarien zu analysieren (vgl. Hoberg (2017), S. 22 ff.). Insbesondere sollten Maximalgefahren betrachtet werden.

Dies hat die Bayer AG wohl nicht im hinreichenden Ausmaß durchgeführt, als sie den Skandalkonzern Monsanto gekauft hat. Nur wenn die Handlungsmöglichkeit auch in schlechten Szenarien beherrschbar bleibt, sollten positive Durchführungsentscheidungen getroffen werden. Der Kapitalwert (= Überschuss per t = 0) lässt sich nicht einfach interpretieren.

Eine Möglichkeit besteht in der Aussage, dass der Kapitalwert angibt, um welchen Betrag sich der heutige Wert des Unternehmens erhöht, wenn eine positive Entscheidung fällt und das Szenario dann auch wie angenommen eintritt.

Endwertkriterium

Während der Kapitalwert den Wert zum Startzeitpunkt angibt, wird mit dem Endwert der Wert zum Endzeitpunkt (t = tn) ermittelt. Denn es kommt häufig vor, dass der Entscheidungsträger zum Ende des Projektes einen möglichst hohen Überschuss erzielen möchte. Diese Interpretation ist leicht nachvollziehbar. Man will wissen, welchen Nutzen eine Handlungsmöglichkeit am Ende bringen wird.

Für die Ermittlung des Endwertes sind alle Ein- und Auszahlungen auf den einheitlichen Vergleichszeitpunkt des Projektendes (t = tn) zu beziehen, indem sie entsprechend aufgezinst werden. Im Beispiel läuft die Handlungsmöglichkeit über 4 Jahre (tn = 4). Um den Endwert zu berechnen, wird jede einzelne Zahlung entsprechend ihrem Abstand zum Endzeitpunkt (im Beispiel t = tn = 4) hochgezinst.

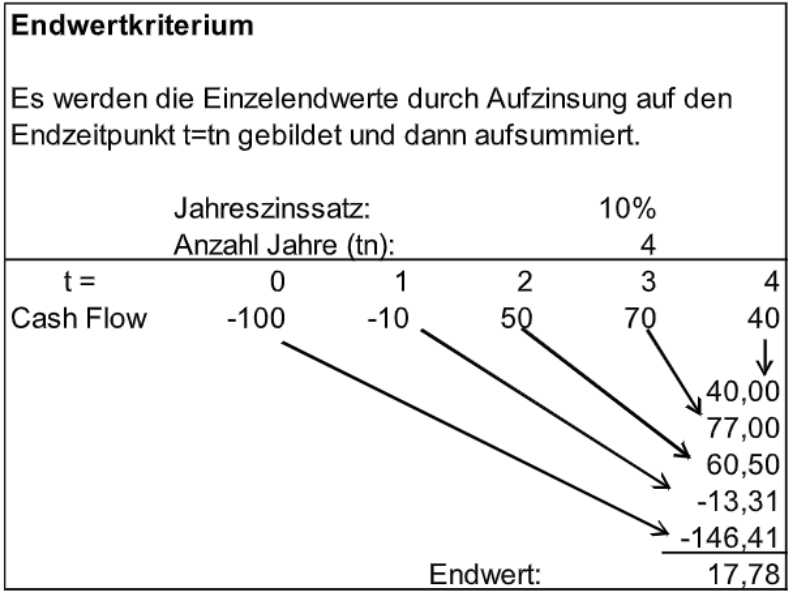
Es werden also die Einzelendwerte gebildet. Somit muss eine Zahlung, die in t = 1 anfällt, über 3 Jahre aufgezinst werden. Durch die Addition aller Einzelendwerte entsteht der gesamte Endwert. Die Anwendung auf die Beispielsdaten ergibt:

Endwertkriterium.png
Abb. 4: Beispiel für das Endwertkriterium (eigene Darstellung)

Die Abb. 4 zeigt, wie zunächst die einzelnen Endwert einer jeden Zahlung gebildet werden, indem eine Aufzinsung auf den Vergleichszeitpunkt t = 4 stattfindet. Die aufgezinsten Größen haben dann die Einheit T€4, was besagt, dass der Betrag auf den Zeitpunkt 4 bezogen ist und auch dessen Kaufkraft besitzt. Die Anschaffungsauszahlung von –100 T€0 wird durch die Multiplikation mit 1,14 = 1,4641 auf den Zeitpunkt t = 4 bezogen, wodurch ein Einzelendwert von –146,21 T€4 entsteht.

Genauso werden die weiteren Zahlungen hochgezinst. Der Gesamt-Endwert entsteht dann dadurch, dass die einzelnen Endwerte aufsummiert werden. Dies ist erst zulässig, wenn alle Zahlungen auf den Zeitpunkt t = 4 bezogen sind. Die gleichen Ergebnisse wie in Abb. 4 erhalten wir auch, wenn wieder eine Tabelle aufgebaut wird; dieses Mal für die Endwerte:

Kalkulationszinssatz 10 % p.a.
Zeitpunkte t = 0 1 2 3 4
  Einheit          
Zahlungsstrom T€t –100,0 –10,0 50,0 70,0 40,0
Einzelendwerte T€4 –146,4 –13,3 60,5 77,0 40,0
kumulierte Ews T€4 –146,4 –159,7 –99,2 –22,2 17,8
Kapitalwert (= Barwertsumme): 17,8 T€4
Abb. 5: Endwertermittlung für die Beispieldaten

Für die Beispielsdaten resultiert der positive Endwert von 17,8 T€4. Dies zeigt, dass sich die Handlungsmöglichkeit im betrachteten Szenario lohnt, weil alle Auszahlungen gedeckt sind und am Ende des vierten und letzten Jahres noch dieser Betrag von 17,8 T€4 zur Entnahme übrig bleibt. Die Formel für die Endwertberechnung lautet wie folgt:

Endwertberechnung.png

EW Endwert: Summe aller Einzelendwerte in T€4

Das Endwertkriterium führt somit zum gleichen positiven Ergebnis wie die Kapitalwertmethode, wobei sich die Differenz im Betrag ausschließlich auf die unterschiedlichen Bezugszeitpunkte zurückführen läßt. Denn bei gleichen Zinssätzen und unbegrenzten Möglichkeiten der Kreditaufnahme lassen sich Kapitalwert und Endwert im Falle der Berechnung ohne Ertragsteuern mittels einfacher Aufzinsung ineinander überführen.

Es gilt folgende Beziehung:
EW = KW × qtn = 12,14 × 1,4641 = 17,78 T€4

Diese Übereinstimmung lässt sich auch für alle anderen einheitlichen Vergleichszeitpunkte zeigen. Wegen der besseren Interpretierbarkeit empfiehlt sich jedoch die Endwertmethode. Eine alternative Darstellung könnte man in den Annuitäten sehen. Sie werden berechnet, indem z. B. der Kapitalwert verzinslich auf die Jahre verteilt wird (vgl. zu dieser Methode Hoberg (2020), S. 1 ff.).

Damit kann der jährliche Einfluss der Handlungsmöglichkeit dargestellt werden. Aber auch jede andere zeitliche Struktur der Zahlungsüberschüsse, die ein Investor anstrebe möge, kann errechnet werden. Insgesamt kann festgehalten werden, dass die absoluten Kriterien wie Kapitalwert oder Endwert gut geeignet zur Bewertung sind, solange genügend Kapital vorhanden ist.


Literaturverzeichnis
  • Götze, U.: Investitionsrechnung: Modelle und Analysen zur Beurteilung von Investitionsvorhaben, 7. Auflage, Berlin, Heidelberg, New York 2014. 
  • Hoberg, P. (2015): Restwerte in der Investitionsrechnung, in: Wisu 7/2015, 44. Jg., S. 1337-1342. 
  • Hoberg, P. (2017): Die Szenarientechnik in der BWL, in: Controlling-Journal, Heft 4/2017, S. 22-26. Hoberg, P. (2018): Einheiten in der Investitionsrechnung, in: WISU, 47. Jg., 4/2018, S. 468-474. 
  • Hoberg, P. (2020): Controllers Trickkiste: Die sichere Auswahl von finanzmathemati-schen Faktoren, in: https://www.controllingportal.de/Fachinfo/Investitionsrechnung/Controllers-Trickkiste-Die-sichere-Au..., 8.5.2020. 
  • Hoberg, P. (2023): Bericht aus der Praxis: Fortgeführte Nullalternative bei Investitionen, 12.4.2023. 
  • Varnholt, N., Hoberg, P., Wilms, S., Lebefromm, U.: Investitionsmanagement - Betriebswirtschaftliche Grundlagen und Umsetzung mit SAP®S/4HANA, Berlin/Boston 2023. 


letzte Änderung P.D.P.H. am 03.06.2025
Autor:  Prof. Dr. Peter Hoberg


Autor:in
Herr Prof. Dr. Peter Hoberg
Professor für Betriebswirtschaftslehre an der Hochschule Worms. Seine Lehrschwerpunkte sind Kosten- und Leistungsrechnung, Investitionsrechnung, Entscheidungstheorie, Produktions- und Kostentheorie und Controlling. Prof. Hoberg schreibt auf Controlling-Portal.de regelmäßig Fachartikel, vor allem zu Kosten- und Leistungsrechnung sowie zu Investitionsrechnung.
weitere Fachbeiträge des Autors | Forenbeiträge
Webtipps

Bleiben Sie auf dem Laufenden mit unserem Newsletter

Tragen Sie sich für den kostenfreien und unverbindlichen Newsletter von Controlling-Portal.de ein und erhalten Sie jeden Monat aktuelle Neuigkeiten für Controller. Wir informieren Sie über neue Fachartikel, über wichtige News, aktuelle Stellenangebote, interessante Tagungen und Seminare. Wir empfehlen Ihnen spannende Bücher und geben Ihnen nützliche Excel-Tipps. Verpassen Sie nie mehr wichtige Diskussionen im Forum und stöbern Sie in Software-Angeboten, die Ihnen den Arbeitsalltag erleichtern. Beispiel-Newsletter >>

Jetzt Newsletter gratis erhalten

Premium-Stellenanzeigen


Eigenen Fachbeitrag veröffentlichen? 

Sie sind Autor einer Fachpublikation oder Entwickler einer Excel-Vorlage? Gern können Sie sich an der Gestaltung der Inhalte unserer Fachportale beteiligen! Wir bieten die Möglichkeit Ihre Fachpublikation (Fachbeitrag, eBook, Diplomarbeit, Checkliste, Studie, Berichtsvorlage ...) bzw. Excel-Vorlage auf unseren Fachportalen zu veröffentlichen bzw. ggf. auch zu vermarkten. Mehr Infos >>

Kommentar zum Fachbeitrag abgeben

Nur registrierte Benutzer können Kommentare posten!
Controlling- Newsletter

Neben aktuellen Fach- und Arbeitsmarkt-Trends für Controller und neu eingegangene Fachbeiträge, informieren wir Sie über interessante Veranstaltungen und stellen Ihnen einzelne Controlling-Tools im Detail vor.
Werden Sie jetzt monatlich über
neue Fachbeiträge, Jobs und Tools informiert! 
Zur Newsletter-Anmeldung >>

Über 3.000 Artikel und Vorlagen

Community_Home.jpg


Werden Sie Mitglied in einer großen Controller-Community (über 12.000 Mitglieder!) und erhalten Zugriff auf viele Inhalte und diskutieren ihre Fragen im Controlling-Forum.

Sehen Sie hier die neuesten Fachbeiträge >>
Anzeige
Premium-Mitgliedschaft

Eine neue Stelle?

Mit dem Studium fertig, Umzug in eine andere Region, Aufstiegschancen nutzen oder einfach nur ein Tapetenwechsel? Dann finden Sie hier viele aktuell offene Stellen im Controlling.
Zu den Stellenanzeigen >>

Zukunft_Aussicht_Menschen_Fernglas_pm_prometeus_315.jpg

Sie suchen einen Controller? Mit einer Stellenanzeige auf Controlling-Portal.de erreichen Sie viele Fachkräfte. weitere Informationen >>

KLR-Begriffe von A bis Z

A-C   D-F   G-I   J-L   M-R   S-U   V-Z 

Testen Sie ihr Wissen mit unseren Aufgaben und Lösungen im Bereich Kostenrechnung >>

Sie haben eine Frage?

Ratlos_Verwirrt_pm_RainerPlendl_400x275.jpg

Nutzen Sie kostenfrei das Forum für Controller und und diskutieren ihre Fragen zu Controlling-Themen.

Riesen- Ressource

Auf Controlling-Portal.de sind bereits über 1.800 Fachbeiträge veröffentlicht und ständig kommen neue dazu.

Zu den neuesten Fachbeiträgen >>
Zu den derzeit meistgelesenen Fachbeiträgen >>
Zu den Premium-Beiträgen >>

Sie möchten auch einen Fachbeitrag hier veröffentlichen? Dann erhalten Sie hier weitere Informationen >>

Amüsante Glosse

Zweifel_Denken_Frau_Brille_pm_luckyraccoon_400x300.jpg

Erfolgreiche Unternehmer einer Kleinstadt treffen sich regelmäßig im örtlichen Golfclub und diskutieren mit Ihrer Lieblingskellnerin und BWL-Studentin Pauline betriebswirtschaftliche Probleme. Amüsant und mit aktuellem Bezug geschrieben von Prof. Peter Hoberg.

Zur Serie "Neulich im Golfclub" >>

Sie möchten sich weiterbilden?

mann-treppe-up-karriere_pm_pressmaster_B10716345_400x300.jpg

In unserer Seminar-Rubrik haben wir einige aktuelle Seminar- und Kurs-Angebote für Controller, u.a. auch Kurse zum Controller / IHK zusammengestellt.

Premium-Mitgliedschaft

Erhalten Sie Zugriff auf Premium-Inhalte von Controlling-Portal.de und Rechnungswesen-Portal.de. Aktuelle und ständig erweiterte Fachbeiträge. Verschaffen Sie sich hier einen Überblick über unsere Premium-Inhalte.

Mitgliedschaft für nur 39,- EUR einmalig bei unbegrenzter Laufzeit! Kein Abonnement! Weitere Informationen >>
 

Wie zufrieden sind Sie mit uns?

Über Ihre Meinung und auch ihre Anregungen für Veränderungen oder Erweiterungen würden wir uns sehr freuen. Nur 10 kurze Fragen, die schnell beantwortet sind. Vielen Dank im Voraus für Ihre Mithilfe! zur Umfrage >>
 

Jobletter und Newsletter!

Mit dem monatlich erscheinenden Newsletter werden Sie über neue Fachbeiträge, News und Excel-Tools informiert! zur Anmeldung >>

Der 14-tägige Jobletter informiert Sie automatisch über neue Stellenangebote und Arbeitsmarkt-News! zur Anmeldung >>
 

Fachbeitrag veröffentlichen?

Sie sind Autor von Fachbeiträgen mit Controlling-bzw. Rechnungswesen-Thema? Gerne veröffentlichen oder vermarkten wir ihren Fachbeitrag. Eine kurze Autorenvorstellung oder Unternehmensdarstellung am Ende des Artikels ist möglich. jetzt Mitmachen >>

Talentpool - Jobwechsel einfach!

HR-Bewerbung-Digital_pm_yupiramos_B123251108_400x300.jpg

Tragen Sie sich kostenfrei im Talentpool auf Controlling-Portal.de ein und erhalten Jobangebote und Unterstützung beim Jobwechsel durch qualifizierte Personalagenturen.

Buch-Vorstellungen


Kennzahlen-Guide

Kennzahlen-Guide-klein.pngÜber 200 Kennzahlen aus Finanzen, Personal, Logistik, Produktion, Einkauf, Vertrieb, eCommerce und IT.
Jede Kennzahl wird in diesem Buch ausführlich erläutert. Neben der Formel wird eine Beispielrechnung aufgeführt. Für viele branchenneutrale Kennzahlen stehen Zielwerte bzw. Orientierungshilfen für eine Bewertung zur Verfügung. Für die genannten Bereiche hat die Redaktion von Controlling-Portal.de jeweils spezialisierte Experten als Autoren gewonnen, die auf dem jeweiligen Gebiet über umfangreiche Praxiserfahrung verfügen. 

Preis: ab 12,90 Euro Brutto  mehr Informationen >>
 

KI Agenten im Controlling

Agenten_im_Controlling.jpgPraxishandbuch für Big Data Management: Controlling und KI-Anwendungen mit Python. Dieses Buch zeigt praxisnah, wie Controller diese drei Technologien zu einer leistungsfähigen Arbeitsumgebung kombinieren können. Sie erfahren, wie Sie eigene KI-Agenten entwickeln, die beispielsweise die Rolle eines Controllers, Vertriebscontrollers, Produktionscontrollers oder Leiters Controlling übernehmen.

E-Book für 12,99 EUR 
mehr Informationen >>


Workbook - Copilot im Controlling mit Excel

Copilot_controlling (1).jpgDatenanalyse, Reporting, Kennzahlen, Pivot-Tabellen und Forecast mit KI automatisieren. Microsoft Copilot Schritt für Schritt kennenlernen – praxisnah, verständlich und sofort umsetzbar. Auf rund 70 Seiten im großzügigen DIN-A4-Format lernen Sie die wichtigsten Funktionen von Microsoft Copilot für Excel kennen – kompakt, praxisorientiert und anhand zahlreicher Beispiele aus dem Controlling..
E-Book für 12,99 EUR 
mehr Informationen >>

Anzeige
kennzahlen-guide_titel_250px.jpg
Kennzahlen-Guide für Controller - Über 200 Kennzahlen mit Erläuterung und Beispielrechnung aus den Bereichen Finanzen, Personal, Logistik, Produktion, Einkauf, Vertrieb, eCommerce und IT.

Preis: E-Book 12,90 EUR mehr >>

Controlling-Software gesucht?

controlling_Dashboard_pm_ml12nan_B9707546_400x300.jpg

Verschaffen Sie sich hier einen Überblick >>
LI-In-Bug.pngBleiben Sie auf dem Laufenden und informieren sich über neue Fachbeiträge, Excel-Tools und Jobangebote auf unserer LinkedIn-Seite >>

Stellenanzeigen

Referent*in Data and Business Intelligence
Die Max-Planck-Gesell­schaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungs­organisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungs­stellen im In- und Ausland Grundlagen­forschung auf natur- und geis... Mehr Infos >>

Operative:r Speditionscontroller:in (m/w/d)
Noerpel-Gruppe – mit einem Jahresumsatz von über 710 Millionen Euro sind wir einer der führenden Logistik­dienstleister in Süddeutschland und Export-Spitzenreiter in Europa. Als Familien­unternehmen mit über hundert­jähriger Tradition wissen wir, dieser Erfolg kommt nicht von ungefähr. Unsere Erf... Mehr Infos >>

Mitarbeiter*in (m/w/d) Finanzwesen & Administration
Die Abteilung für Interne Angelegenheiten der Botschaft des Königreichs der Niederlande in Berlin sucht zum nächstmöglichen Zeitpunkt eine*n Mitarbeiter*in (m/w/d) Finanzwesen & Administration. Es handelt sich um eine Vollzeitstelle mit 38,25 Wochenstunden. Mehr Infos >>

Senior Accounting & Payroll Specialist – Steuern & Lohn- und Gehaltsabrechnung (m/w/d)
Als Senior Tax & Accounting Specialist (m/w/d) übernimmst du die fachliche Verantwortung für unsere steuerlichen und buchhalterischen Kernthemen und wirst zur ersten Anlaufstelle für alle Fragen rund um Umsatzsteuer, Lohnsteuer/Einkommensteuer und Sozialversicherung. Du verantwortest unse... Mehr Infos >>

Sachbearbeiter (m/w/d) Buchhaltung
Das Max-Planck-Institut für Biochemie in Martinsried bei München zählt zu den führenden internationalen Forschungseinrichtungen auf den Gebieten der Biochemie, Zell- und Strukturbiologie sowie der biomedizinischen Forschung und ist mit rund 25 wissenschaftlichen Abteilungen und Forschungsgruppen ... Mehr Infos >>

Controller (m/w/d)
MEKRA Lang GmbH & Co. KG ist weltweit führender Hersteller von Spiegelsystemen für Nutzfahrzeuge sowie von Kamera-Monitor-Systemen speziell für Automotive-Anwendungen. Als innovativer und anerkannter Experte für indirekte Sicht arbeiten wir mit allen namhaften Nutzfahrzeugherstellern zusammen und... Mehr Infos >>

Referent*in Gesamtabschluss, Jahresrechnung, Verwendungsnachweis für die SAP-Transformation auf S/4HANA (Teilzeit 50 %)
Die Max-Planck-Gesell­schaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungs­organisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungs­stellen im In- und Ausland Grundlagen­forschung auf natur- und geis... Mehr Infos >>

Controller (m/f/d) European Logistics & Supply Chain Finance
Techtronic Industries (TTI) is a world leader in cordless technology spanning power tools, accessories, hand tools, outdoor power equipment, as well as floorcare & cleaning products. Our focus is on end-users that range from professionals in the industrial, construction and infrastructure... Mehr Infos >>
Weitere Stellenanzeigen im Stellenmarkt >>

Folgen Sie uns!

panthermedia_B90564160_patronestaff_310px.jpg

Controlling-Portal auf:
Facebook >> und  Linkedin >>

Veranstaltungs-Tipp

it-kurse-excel-und-controlling-bei-pc-college.png
Sie sind Controller und wollen Ihre Excel oder Power-BI Kenntnisse verbessern? Dann sind unsere Excel /Power-BI Schulungen genau das Richtige für Sie! Lernen Sie, wie Sie Daten effizient analysieren, visualisieren und präsentieren können. Nutzen Sie die Vorteile von Pivot-Tabellen, Formeln, Makros und mehr. Melden Sie sich jetzt an und werden Sie zum Excel oder Power-BI Profi!  Mehr Infos >>  

JOB- TIPP

Karriere_290px.png
Sind Sie auf der Suche nach einer neuen Herausforderung? Interessante Stellenangebote für Controller finden Sie in der Controlling-Portal Stellenbörse. Immer auf dem Laufenden bleiben und neue Jobangebote mit dem Jobletter automatisch erhalten? Zur Jobletter-Anmeldung >>

Kostenverfolgung Bauprojekte

Kostenverfolgung-Bauprojekte.jpg
Mit diesem einfachen Excel-Tool lässt sich die Kostenverfolgung für Bauprojekte leicht gestalten. Sie pflegen separate Listen für das Budget, Hauptaufträge, Nachträge, erwartete Kosten und Rechnungen und bekommen diese Kosten in einer Übersicht auf einem separaten Blatt nach Vergabeeinheiten und Kostengruppen zusammengefasst.

Jetzt hier für 20,- EUR downloaden >>

Excel-Tools für Controller!

Diagramme_Charts_pm_chormail@hotmail-com_B347361660_400x300.jpg

Über 500 Vorlagen direkt zum Download. Verschaffen Sie sich einen Überblick >>

Software-Tipps

QuoVadis.jpg
Der BusinessPlanner besticht seit Jahren durch seine schnelle und professionelle Umsetzung einer integrierten Unternehmensplanung. Ein besonderer Fokus liegt auf der Integration von Planbilanz und Finanzplan / Cashflow – inklusive transparentem und aussagekräftigem Reporting.
Mehr Informationen >>

Lucanet_logo.jpg
LucaNet.Planner deckt alle Anforderungen der integrierten Unternehmensplanung, des Reportings und der Analyse ab. Setzen Sie auf eine Software, die Ihnen mit maximaler Transparenz Arbeitsprozesse erleichtert. Mit wenigen Mausklicks passen Sie vorgefertigte Strukturen an Ihre Bedürfnisse an und importieren Ist-Zahlen über fertige Schnittstellen aus Ihrem Vorsystem.  Mehr Informationen >>

idl.png
Die IDL CPM Suite ist eine Software für die Unternehmenssteuerung mit integrierten Applikationen für Konzernkonsolidierung, Finanzplanung, operative Planung, Managementreporting, regulatorisches Berichtswesen und Analyse. Herausragende Usability, hohe Automatisierung und Fachlichkeit zeichnen sie aus. Mehr Informationen >>

Weitere Controlling-Software-Lösungen im Marktplatz >>

Excel-Tool Unternehmensbewertung (Valuation Box)

Die „Valuation Box“ von Fimovi beinhaltet drei verschiedene, unabhängig voneinander verwendbare Excel-Vorlagen zur einfachen und schnellen Unternehmensbewertung. Dabei werden die Verfahren die Discounted Cashflow Methode (DCF), Venture Capital Methoden und First Chicago Methode.
Mehr Informationen >>

Break Even Analyse

BreakEven.png
Nach Eingabe der Fixkosten, der variablen Stückkosten und des Verkaufspreises wird die Break-Even-Menge sowie für alternative Absatzmengen die Kosten-, Erlös- und Gewinnwerte ermittelt. Für die tabellarische Lösung kann durch die Eingabe der Schrittweite frei festgelegt werden, für welche Absatzmengen die jeweiligen Kosten und Erlöse dargestellt werden sollen.
Mehr Informationen >>

Weitere über 500 Excel-Vorlagen finden Sie hier >>

Excel-Tool für Investitionsrechnung

meeting_diskussion_haende_pm_pressmaster_290px (1).png
Professionelle Investitionsrechnung in Excel – HGB-konform: NPV inkl. AfA-Tax-Shield, IRR, statischer und dynamischer Payback, BMF-AfA-Tabelle mit 33 Anlagenklassen, Priorisierung: PRIO 0–3, Szenarien, Leasing-vs-Kauf und ein fertiger DATEV-Aktivierungs-Buchungssatz. Druckfertige GF-Vorlage, KI-Prompt, keine Makros.

Jetzt hier für 69,90 EUR downloaden!

Begriffsverwirrung vermeiden - Eine Serie von Prof. Ursula Binder 

PantherMedia_Wavebreakmedia_ltd_400x289.jpg
Im Laufe der Zeit haben sich Fachbegriffe entwickelt, die exakt definiert sind. Jedoch sind einige Begriffe mehrdeutig, was zu vielen Missverständnissen und Fehlern führt. In dieser Serien werden einige Begriffe vorgestellt um Verwirrungen zu vermeiden.
Zur kompletten Serie >>
Weitere interessante Serien finden Sie hier >> 

Software-Tipp

Liquiditätsplanung_Fimovi.jpgRollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen. Mehr Infos und Download >>